Sayıştay: Haliç Yat Limanı kiraları genel bütçeye aktarılmadı
Sayıştay raporunda, Hazine taşınmazlarından elde edilen gelirin genel bütçeye kaydedilmesi gerektiği belirtildi.
Okur ne soruyor?
Haberin özü
5 iddianın 5 tanesi kaynağa bağlı
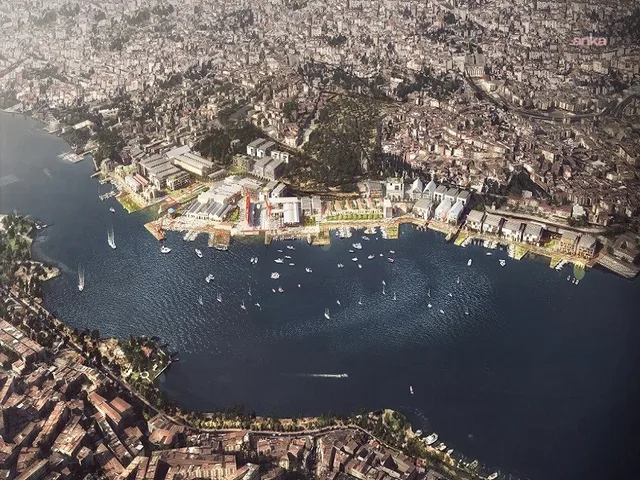
Haliç Yat Limanı ve Kompleksi Projesi'nin yatırım dönemi kira bedellerinin ilk yılına ilişkin iki taksit ödemesinin genel bütçe yerine Döner Sermaye İşletmesi hesabına aktarıldığı tespit edildi.
(ANKARA) - Sayıştay, "Yap-İşlet-Devret" modeliyle yapılan Haliç Yat Limanı ve Kompleksi Projesi'nin yatırım dönemi kira bedellerinin ilk yılına ilişkin iki taksit ödemesinin genel bütçe yerine döner sermaye işletmesi hesabına aktarıldığını tespit etti. Raporda, Hazine'nin özel mülkiyetindeki taşınmazlardan elde edilen kamu gelirlerinin doğrudan ilgili muhasebe birimine ve genel bütçeye kaydedilmesi gerektiği vurgulandı.
Haliç Yat Limanı ve Kompleksi Projesi'nin sözleşme süresinin, 4 yıllık yatırım dönemi dahil 49 yıl olduğu belirtildi.
Raporda, "Yap-İşlet-Devret" modeli çerçevesinde gerçekleştirilen projenin sözleşme kapsamında tahsil edilen yatırım dönemi kira bedellerinin ilk yılına ilişkin iki taksit ödemesinin Döner Sermaye İşletmesi hesabına yatırıldığı tespiti yer aldı. "Haliç Yat Limanı ve Kompleksi Projesi"ne ilişkin 25 Eylül 2013 tarihinde imzalanan sözleşme süresinin, yatırım süresi olan 4 yıl dahil olmak üzere 49 yıl olduğu belirtildi.
Raporda, ilk yıl kira bedelinin ilk taksitinin 6 milyar 67 milyon 935 bin 52 lira, ikinci taksitinin 6 milyon 655 bin 999 lira olarak ödendiği bilgisi yer aldı.
Raporda, söz konusu maddede görevli şirketin kira ödemelerini Bakanlık Döner Sermaye İşletme Dairesi Başkanlığı'na yapmasının öngörüldüğünü, görevli şirket yatırım dönemi ilk yıl kira bedelinin ilk taksitini 18 Eylül 2017 tarihinde 6 milyar 67 milyon 935 bin 52 lira, ikinci taksiti 9 Şubat 2018 tarihinde 6 milyon 655 bin 999 lira olarak Döner Sermaye İşletme Dairesi Başkanlığı hesabına yatırdığı bilgisine yer verildi. Raporda ilgili kanun maddelerine yer verildikten sonra yapılan değerlendirmelerde şu ifadeler kullanıldı:
Sayıştay, Hazine taşınmazları üzerindeki projelerden elde edilen kira bedellerinin genel bütçe geliri olarak tahsil edilmesi gerektiğini değerlendirdi.
"Söz konusu hükümlere göre, Hazine'nin özel mülkiyetinde ve devletin hüküm, tasarrufu altında olup Hazine ve Maliye Bakanlığı tarafından yönetilen taşınmazlardan elde edilen her türlü gelir kamu geliri olduğundan, bu gelirlerin genel bütçe geliri olarak Hazine ve Maliye Bakanlığı veya yetkili idaresi tarafından tarh, tahakkuk ve tahsil edilmesi gerekmektedir. 'Haliç Yat Limanı ve Kompleksi Projesi' adı altında ihale edilen proje konusu alan İstanbul İli, Beyoğlu İlçesi, Camiikebir Mahallesi 1045 Ada 1,2,3,4,5,6,7,8 sayılı parsellerden oluşmaktadır. İlgili taşınmazlar, tapuda Hazine adına kayıtlıdır. Hazine'nin özel mülkiyetinde bulunan taşınmazlar üzerinde Yap-İşlet-Devret modeli kapsamında yürütülen projelerden elde edilen kira bedellerinin genel bütçe geliri olarak tahsil edilmesi gerekmekte olup, bu gelirlerin sözleşme hükümleri çerçevesinde Döner Sermaye İşletmesi'ne tahsis edilmesi mümkün değildir.
Özet kademesindesin — metnin tamamı için “Tam”a dön. Kaynak kutuları kapalı başlar; tek tek açabilir ya da “Derin”e geçip hepsini birden açabilirsin.
Kim ne söyledi
Hazine'nin özel mülkiyetinde bulunan taşınmazlar üzerinde Yap-İşlet-Devret modeli kapsamında yürütülen projelerden elde edilen kira bedellerinin genel bütçe geliri olarak tahsil edilmesi gerekmekte olup, bu gelirlerin sözleşme hükümleri çerçevesinde Döner Sermaye İşletmesi'ne tahsis edilmesi mümkün değildir.
Bağlam
Sayıştay'ın 2025 yılı Ulaştırma ve Altyapı Bakanlığı Denetim Raporu'nda, Haliç Yat Limanı ve Kompleksi Projesi'nin kira ödemelerine ilişkin bulguya yer verildi.
Nerede
Bunları henüz bilmiyoruz
- Kaynakta ilk taksit 6 milyar 67 milyon 935 bin 52 lira, ikinci taksit ise 6 milyon 655 bin 999 lira olarak belirtiliyor; iki tutar arasındaki fark nedeniyle ödeme bilgilerinin editör tarafından ayrıca kontrol edilmesi gerekiyor.
Bu başlıklar cevaplandıkça haber güncellenir; cevap hangi sürümde geldiyse burada işaretlenir.
Haberdeki sayılar
Sözlük
- Yap-işlet-devret
- Bir kamu projesinin özel sektör tarafından yapılıp işletildiği ve belirli koşullarla kamuya devredildiği modeldir.
- Döner sermaye işletmesi
- Kamu kurumlarında mal veya hizmet üretimi ve satışı yoluyla gelir elde etmek üzere oluşturulan işletme birimidir.
Görseller
Haberde geçenler
Kurumlar 2
Kaynağın kendi cümleleriyle
19 paragraflık kaynak metnin 4 paragrafı bu haberde kullanıldı.
Kaynağın tamamını göster
1Haber: Melis YILDIRIM
2(ANKARA) - Sayıştay, "Yap-İşlet-Devret" modeliyle yapılan Haliç Yat Limanı ve Kompleksi Projesi'nin yatırım dönemi kira bedellerinin ilk yılına ilişkin iki taksit ödemesinin genel bütçe yerine döner sermaye işletmesi hesabına aktarıldığını tespit etti. Raporda, Hazine'nin özel mülkiyetindeki taşınmazlardan elde edilen kamu gelirlerinin doğrudan ilgili muhasebe birimine ve genel bütçeye kaydedilmesi gerektiği vurgulandı.dayananlar: özün 1. maddesi↩ Geldiğin yere dön
3Sayıştay'ın 2025 yılı Ulaştırma ve Altyapı Bakanlığı Denetim Raporu yayınlandı. Sayıştay, Bakanlığın mali rapor ve tablolara verilen görüş ile ilgili 1, mali rapor ve tablolara verilen görüş ile ilgili olmayan 6 bulgu tespit etti. Mali rapor ve tablolara verilen görüş ile ilgili olmayan bulgular bölümünde, "Bakanlığın izni olmadan liman idari sahasında kano faaliyetlerinde bulunulması" yönündeki tespit yer aldı. Sayıştay, İstanbul Boğazı'nda çeşitli işletmeler, spor kulüpleri veya kişiler tarafından kano faaliyetleri yürütülmesine rağmen bu faaliyetlere ilişkin Liman Başkanlıkları tarafından herhangi bir belgelendirme, izin ve denetim faaliyeti yürütülmediğini tespit etti.
4"Tersaneler ve Kıyı Yapıları Genel Müdürlüğü tarafından verilen özel izinlerin sürekli uzatılması" başlıklı tespitte, Bakanlık tarafından ilgili mevzuat uyarınca kıyı tesisi işletmecilerine verilen özel izinlere toplam süre açısından üst sınır getirilmediği kaydedildi. İlgili tespite ilişkin şu değerlendirme yapıldı:
5"'Kıyı Tesisi İzin Süresi' başlıklı 10'uncu maddesinde ise özel iznin, izin talebinin mahiyetine göre en fazla bir yıl süre ile veya gemi sefer sayısı kadar verilebileceği ifade edilmiştir. Yapılan incelemede, yönetmelikte belirlenen ve kıyı tesisi işletmecisi tarafından yerine getirilmesi öngörülen uygulama imar planlarının hazırlanmaması, kıyı altyapı tesislerinin öngörülen teknik kriterleri sağlamaması, teknik teçhizat ve ekipmanların standartlara uygun olmaması vb. gibi hallerde ilgili mercilerce alınan kamu yararı kararlarına istinaden, bahsi geçen işletmelere özel izin verildiği, özel izin verilmesine sebep noksanlıkların tamamlanmasının uzun süreler aldığı ve bu süre zarfında ise ilgili işletmelerin özel iznin tekrarlanması suretiyle faaliyette bulunmaya devam ettikleri tespit edilmiştir.
6Bakanlık tarafından şekli ve süresi takdir edilerek verilen bu izin türüne, toplam süre bakımından bir üst sınır getirilmesinin, öngörülen şartların yerine getirilmesi noktasında bağlayıcılık sağlayacağı değerlendirilmektedir. Kamu idaresi cevabında, özel izinlere toplam süre açısından üst sınır getirilmesine ilişkin ilgili yönetmelik maddesine hüküm eklenmesine yönelik çalışma yapıldığı ifade edilmiştir. Sonuç olarak, aynı tesise ilişkin özel izinlerin sürekli uzatılmasına rağmen, eksikliklerin neden giderilmediği ve izin verilmesinin kamu yararı bakımından gerekçelerinin yeterince ortaya konulmadığı görülmüştür."
7"FAZLA MESAİ ÖDEMELERİNE İLİŞKİN UYGULAMA BİRLİĞİ YOK"
8Sayıştay, Liman Başkanlıklarında fazla mesai ödemelerine ilişkin uygulama birliğinin bulunmadığını da tespit etti. Raporda, "Liman Başkanlıkları tarafından mesai saatleri dışında verilen hizmetlere ilişkin çalışan personele yapılan fazla mesai ödemelerinin hesaplanması ve ödenmesi hususunda eksiklikler bulunduğu ve birimler arasında farklı uygulamaların ortaya çıktığının" görüldüğü kaydedildi.
9Kıyı yapıları yapım işlerinde Bakanlığa ait tarama gemilerinin değerlendirilmediği tespitine ilişkin, Bakanlık tarafından 4734 sayılı Kamu İhale Kanunu kapsamında gerçekleştirilen kıyı yapıları yapım ihalelerinde, envanterde bulunan tarama gemileriyle gerçekleştirilebilecek nitelikteki denizdibi tarama faaliyetlerinin ayrı bir iş kalemi olarak yer aldığı görüldüğü belirtildi. Sayıştay, "yapılan incelemelerde Bakanlık bünyesinde yer alan tarama başmühendisliklerine ait tarama gemilerinin, ilgili gemide çalışacak personelin çalışma saat ve şekilleri ile bu personele yapılacak ödemelerin farklılaşması gibi gerekçelerle, Bakanlık hizmet birimlerinden olan Altyapı Yatırımları Genel Müdürlüğü'nün bizzat yürüttüğü ve kıyı yapıları projelerinde kullanılmadığı, denizdibi tarama hizmetinin ilgili yapım işleri bünyesinde alıma konu bir iş kalemi olarak düzenlendiğini" tespit etti.
10"YAP-İŞLET DEVRET" MODELİ...
11Raporda, "Yap-İşlet-Devret" modeli çerçevesinde gerçekleştirilen projenin sözleşme kapsamında tahsil edilen yatırım dönemi kira bedellerinin ilk yılına ilişkin iki taksit ödemesinin Döner Sermaye İşletmesi hesabına yatırıldığı tespiti yer aldı. "Haliç Yat Limanı ve Kompleksi Projesi"ne ilişkin 25 Eylül 2013 tarihinde imzalanan sözleşme süresinin, yatırım süresi olan 4 yıl dahil olmak üzere 49 yıl olduğu belirtildi.dayananlar: özün 2. maddesi↩ Geldiğin yere dön
12Uygulama sözleşmesinde, sözleşme konusu tesisin toplam sabit yatırım tutarının 1 milyar 428 milyon 436 bin lira olduğu, görevli şirketin Bakanlık Döner Sermaye Müdürlüğü'ne işletme dönemi süresince ödeyeceği toplam kira bedelinin 1 milyar 346 milyon ABD Doları olduğu, yatırım döneminin her bir yılı için işletme döneminin her bir yılına denk gelen yıllık kira bedelinin yüzde 10'u tutarında yıllık ödeme, Bakanlık Döner Sermaye Müdürlüğü'ne ödeneceğinin belirtildiği aktarıldı. Ayrıca, yatırım süresince ödenecek yıllık kira bedelinin yarısı, yatırım süresinin ilk 6 aylık süresinin sonunda 20 gün içinde, kalan yarısı ise ikinci altı aylık sürenin sonunda 20 gün içinde Bakanlık Döner Sermaye Müdürlüğü hesabına yatırılacağı ve görevli şirket işletme döneminin her yılına denk gelen yıllık kira bedelini, yatırım süresi sonunda tesisin işletmeye alındığı tarihten başlamak üzere ve her işletme yılı başlangıcında (ocak ayı sonuna kadar) peşin olarak Bakanlık Döner Sermaye Müdürlüğü hesabına ödeyeceği maddeleri aktarıldı.
13Raporda, söz konusu maddede görevli şirketin kira ödemelerini Bakanlık Döner Sermaye İşletme Dairesi Başkanlığı'na yapmasının öngörüldüğünü, görevli şirket yatırım dönemi ilk yıl kira bedelinin ilk taksitini 18 Eylül 2017 tarihinde 6 milyar 67 milyon 935 bin 52 lira, ikinci taksiti 9 Şubat 2018 tarihinde 6 milyon 655 bin 999 lira olarak Döner Sermaye İşletme Dairesi Başkanlığı hesabına yatırdığı bilgisine yer verildi. Raporda ilgili kanun maddelerine yer verildikten sonra yapılan değerlendirmelerde şu ifadeler kullanıldı:dayananlar: özün 3. maddesi↩ Geldiğin yere dön
14"Söz konusu hükümlere göre, Hazine'nin özel mülkiyetinde ve devletin hüküm, tasarrufu altında olup Hazine ve Maliye Bakanlığı tarafından yönetilen taşınmazlardan elde edilen her türlü gelir kamu geliri olduğundan, bu gelirlerin genel bütçe geliri olarak Hazine ve Maliye Bakanlığı veya yetkili idaresi tarafından tarh, tahakkuk ve tahsil edilmesi gerekmektedir. 'Haliç Yat Limanı ve Kompleksi Projesi' adı altında ihale edilen proje konusu alan İstanbul İli, Beyoğlu İlçesi, Camiikebir Mahallesi 1045 Ada 1,2,3,4,5,6,7,8 sayılı parsellerden oluşmaktadır. İlgili taşınmazlar, tapuda Hazine adına kayıtlıdır. Hazine'nin özel mülkiyetinde bulunan taşınmazlar üzerinde Yap-İşlet-Devret modeli kapsamında yürütülen projelerden elde edilen kira bedellerinin genel bütçe geliri olarak tahsil edilmesi gerekmekte olup, bu gelirlerin sözleşme hükümleri çerçevesinde Döner Sermaye İşletmesi'ne tahsis edilmesi mümkün değildir.dayananlar: özün 4. maddesi · alıntı↩ Geldiğin yere dön
155018 sayılı Kanun'da kapsam ve niteliği açıkça belirtilen, Hazine'nin özel mülkiyetinde bulunan taşınmazlar üzerinden elde edilen gelir niteliği arz eden yatırım dönemi kira bedellerinin, genel bütçeye gelir kaydedilmek üzere doğrudan ilgili muhasebe birimi hesaplarına yatırılması gerekmektedir."
16"CEZALARIN İPTALİ YAPTIRIM UYGULAMA ETKİNLİĞİNİ AZALTIYOR"
17Sayıştay, Bakanlığa bağlı bölge müdürlükleri tarafından tesis edilen idari para cezalarının uygulama sürecinde tespit edilen çeşitli usul ve içerik eksiklikleri nedeniyle yargı mercilerince iptal edildiğini tespit etti. Söz konusu tespite ilişkin şunlar kaydedildi:
18"Bölge müdürlükleri tarafından uygulanan idari para cezaları, başta 4925 sayılı Karayolu Taşıma Kanunu ve 2918 sayılı Karayolları Trafik Kanunu olmak üzere, ilgili özel kanunlar ve ikincil mevzuat kapsamında idari para cezası uygulama yetkisine sahiptir. Anılan Kanunlar ve ilgili diğer mevzuat kapsamında uygulanan cezaların tespitine, tutanağa bağlanmasına ve uygulanmasına ilişkin usul ve esaslar ise Ulaştırma Hizmetleri Denetim Yönetmeliği ile ayrıntılı şekilde düzenlenmiştir. Bunun yanı sıra, 5326 sayılı Kabahatler Kanunu'nun genel hükümleri, özel kanunlarda aksine hüküm bulunmayan hallerde uygulanmakta olup, idari para cezalarının hukuki niteliği, usulü ve yargısal denetimi bu çerçevede gerçekleştirilmektedir.
19Yapılan incelemelerde, idari para cezalarının tesis edilmesi sürecinde, hukuka aykırılığın somut ve yeterli delillerle ortaya konulmasına ve tespit ile belgelendirme işlemlerinin açık, anlaşılır ve usule uygun şekilde yürütülmesine ilişkin eksiklikler bulunduğu görülmüştür. Bu eksiklikler nedeniyle idari para cezalarının yargı mercilerince iptal edildiği görülmüş olup, söz konusu durum idarenin yaptırım uygulama etkinliğinin azalmasına ve idari yaptırımların caydırıcılığının azalmasına yol açtığı değerlendirilmektedir."
Ajans damgası22 Eylül 14:23YayınMetinPeykhane derlemesi